Quando si accumula un po’ di liquidità, la domanda arriva quasi sempre:
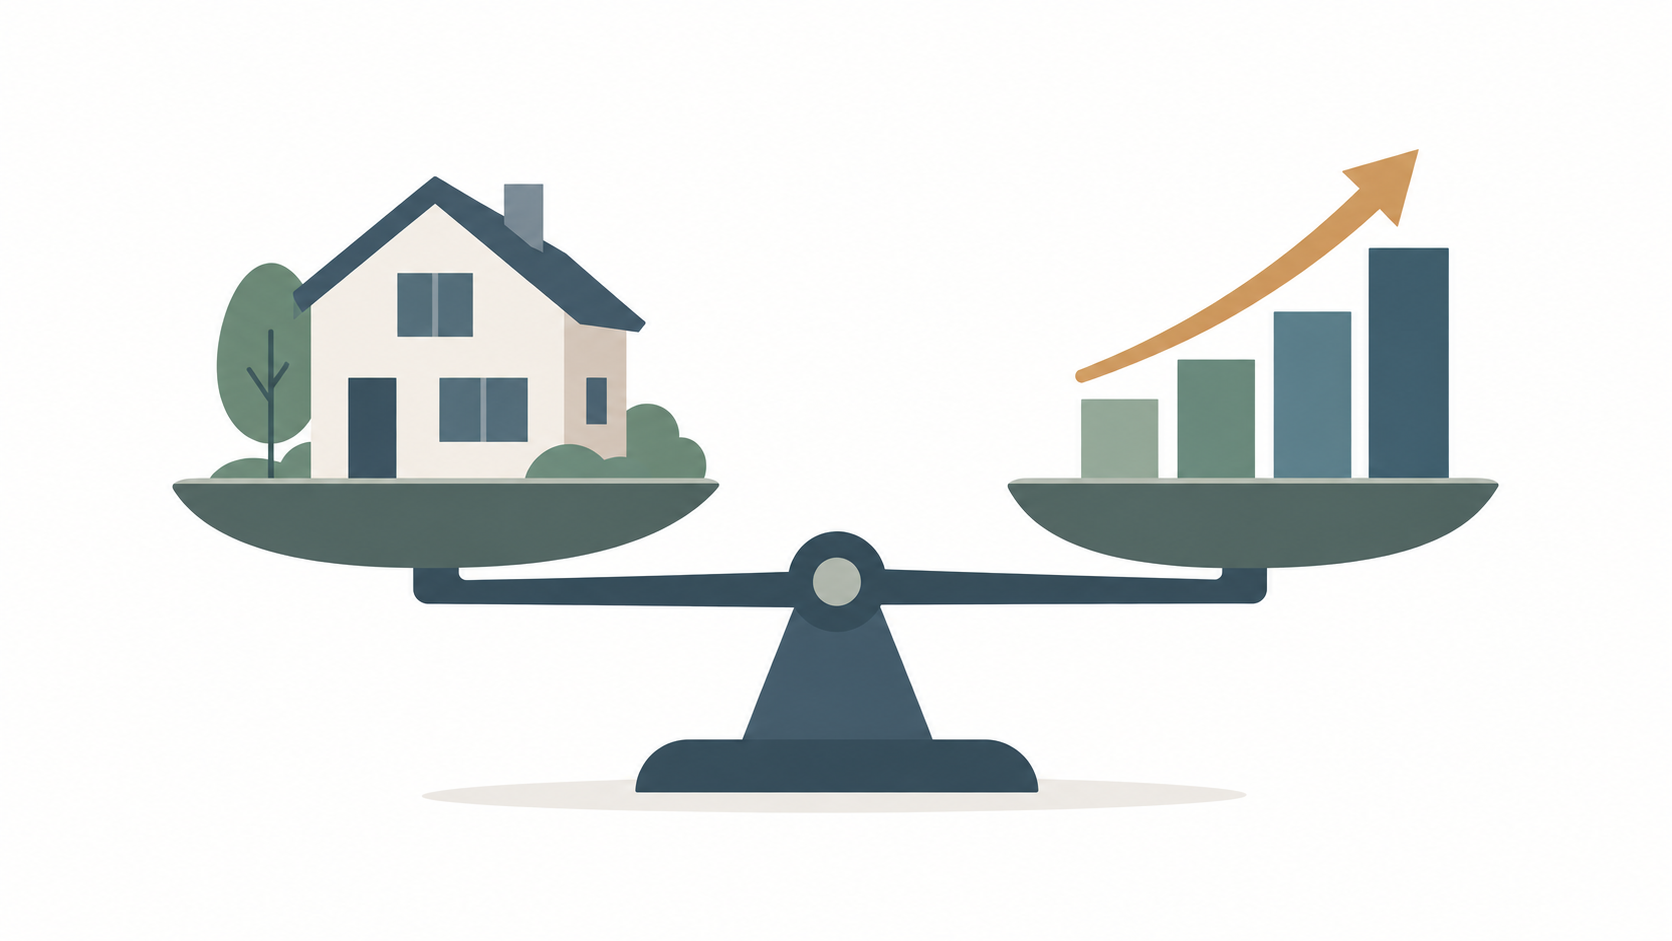
“Meglio usarla per ridurre il mutuo o per investirla?”
È una di quelle scelte che sembrano semplici e razionali, ma che in realtà coinvolgono elementi patrimoniali, comportamentali e strategici.
Non esiste una risposta giusta in assoluto, ma vale la pena chiarire cosa comportano le due strade.
Ridurre (o estinguere) il mutuo
Il mutuo è un debito garantito su un bene illiquido.
Ridurlo o estinguerlo significa:
- ridurre il carico mensile, se si accorcia la durata residua o si anticipano rate;
- risparmiare interessi certi: il tasso è noto, i costi futuri sono calcolabili;
- aumentare la quota di proprietà su un immobile che però resta vincolato.
Dal punto di vista patrimoniale, si va a concentrare capitale su un asset difficile da riconvertire in liquidità.
La casa, una volta “pagata”, non si smobilizza facilmente.
È anche uno dei motivi per cui il confronto tra comprare con mutuo e affittare + investire la differenza non è così scontato.
Non è solo questione di costo, ma di flessibilità.
Investire: caratteristiche e implicazioni
Dire “meglio investire” ha poco senso, se non si specifica in cosa e con che logica.
Investire non è una scelta univoca: può voler dire molte cose diverse.
Un conto è costruire un portafoglio diversificato, coerente con un obiettivo.
Un altro è tenere quei soldi in un conto deposito, o investirli in strumenti speculativi, o peggio ancora lasciarli fermi “in attesa”.
Serve capire che tipo di investimento si ha in mente, e con quale orizzonte.
- Un portafoglio ben costruito, può offrire un rendimento potenziale superiore al costo del mutuo, con maggiore flessibilità.
- Un investimento troppo rischioso o mal pianificato può generare stress e performance deludenti.
- Una liquidità parcheggiata per anni in strumenti infruttiferi rischia di fare peggio che rientrare sul mutuo.
In sintesi: investire non è per forza meglio, ma può esserlo se fatto con criterio.
Con in più il vantaggio di mantenere capitale liquido e adattabile, utile se hai obiettivi futuri da finanziare o semplicemente vuoi margine di manovra.
Anche ridurre il mutuo (senza estinguerlo) può avere senso
Non è necessario pensare in termini assoluti: o tutto investito, o tutto usato per chiudere il mutuo.
In certi casi, ridurre la quota residua del debito può portare benefici evidenti:
- si risparmiano interessi
- si può accorciare la durata complessiva
- si riduce il “peso psicologico” del debito, senza compromettere troppo la liquidità
Ha senso soprattutto se si raggiungono soglie che fanno la differenza: ad esempio, passare da una rata che impegna il 25% del reddito a una che ne impegna il 15%.
L’aspetto psicologico
Oltre ai numeri, c’è un tema di percezione personale:
- Per qualcuno, avere un mutuo aperto è un fastidio costante, una voce che pesa, anche se gestibile.
- Per altri, è un debito sano, con tasso contenuto, perfettamente sostenibile, che non dà nessun pensiero.
Allo stesso modo:
- C’è chi vive con ansia anche le oscillazioni di un portafoglio prudente.
- E c’è chi non ha problemi a vedere il capitale oscillare pur di mantenere flessibilità e potenziale di rendimento.
Ignorare questi aspetti porta a scelte sbagliate, anche se tecnicamente corrette.
La finanza personale ha sempre una componente emotiva. Tenerne conto è segno di lucidità, non di debolezza.
Conclusione
Non c’è una regola universale.
Chi cerca la risposta “giusta” rischia di ignorare che mutuo e investimenti rispondono a logiche diverse.
La chiave è capire cosa comporta ogni scelta:
- Estinguere o ridurre il mutuo significa liberarsi di un impegno fisso, ma concentrare capitale su un bene non liquidabile.
- Investire significa esporsi a incertezza, ma conservare libertà e adattabilità.
Tutto dipende da che cosa ti serve di più:
semplificazione o flessibilità, certezza o potenziale.
Parti da qui — non dai numeri.